
اضطراب آینده و خرج درآمد فردا؛ قسط چطور عادت اول مصرفکننده شد؟
قسط چطور به عادت اول خرید مردم تبدیل شد؟ بررسی نرخ سود موثر، تلههای اعتباری پلتفرمها و راز برنده یا بازنده بودن خرید قسطی در کوران تورم امروز.
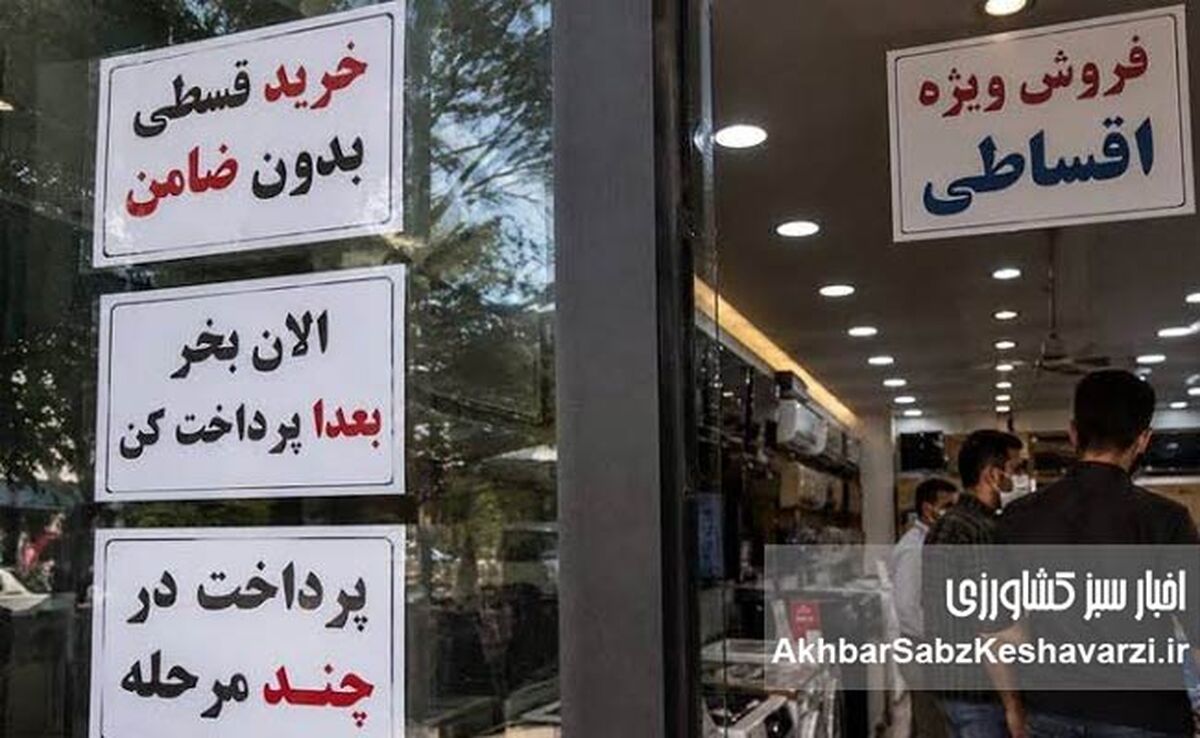
گرانی افسارگسیخته و جاماندن درآمدها از جهش قیمتها، منطق مالی خانوادهها را بازنویسی کرده است؛ جایی که خرید قسطی دیگر ابزار رفاه نیست، بلکه سپری شکننده در برابر بلعیدهشدن ارزش پول به حساب میآید.
فاصله طبقاتی و شکاف عمیق میان دستمزدها با برچسب قیمت کالاها، الگوی خرید را در بازار ایران زیرورو کرده است. وقتی یک گوشی میانرده ساده عددهای نجومی را لمس میکند، سکه و طلا از دسترس سرمایهگذاران خرد خارج میشود و حتی خرید یک یخچال ایرانی به رقمی فراتر از ۲۰۰ میلیون تومان میرسد، گزینه «پرداخت نقدی» عملاً از سبد محاسبات طبقه متوسط حذف میشود.
امروز دامنه خرید اعتباری و مدتدار دیگر به خودرو یا جهیزیه محدود نیست؛ حتی برنج، گوشت و اقلام سفره هم پای چک و بازپرداختهای چندماهه را وسط کشیدهاند. خریدار امروز بین دو سنگ آسیاب گیر افتاده است: پرداخت نرخهای سود متغیر و بعضاً نامتعارف، یا سوختن تمام و کمال قدرت خرید تا فردا صبح. اما آیا در کوران تورم، خرید قسطی همیشه بازی برنده است یا به یک دام نقدینگی بدل میشود؟
شکست فرمول پسانداز؛ چرا صبر کردن به زیان خریدار تمام میشود؟
در سالهای نه چندان دور، پسانداز چند ماه حقوق میتوانست رویای تعویض خودرو یا لوازمخانگی را محقق کند. امروز اما توقف و پول جمعکردن، درست مثل ایستادن جلوی قطار تورم است. شتاب قیمتها از سرعت پسانداز پیشی گرفته و زمان به ضرر مصرفکننده حرکت میکند.
در اقتصاد تورمی، پولی که امروز برای خرید کالا کم است، چند ماه بعد ارزش پیشپرداخت همان کالا را هم پوشش نمیدهد. همین معادله معکوس، معنای خرید قسطی را تغییر داد؛ مصرفکننده ترجیح میدهد کالا را در لحظه تصاحب کند و هزینه ریالی آن را به ماههای آینده بیندازد، حتی اگر بداند در ازای این فاصله زمانی باید تاوان سودی سنگین را به فروشنده بپردازد.
معامله پشت شیشه مغازهها؛ فروشنده و خریدار در یک دوراهی پرریسک
این فشار تورمی فقط گریبان مشتری را نگرفته است. گزارشهای میدانی از بازار بزرگ تهران و راستههای لوازم الکترونیک نشان میدهد پای ویترینها بدهبستان سختی در جریان است. مشتری توان خرید نقدی ندارد و کاسب اگر فروش مدتدار را نپذیرد، ویترینش خاک میخورد و جریان نقدینگیاش خشک میشود.
بسیاری از فروشندگان برای سرپا نگهداشتن کاسبی، به چکهای مدتدار و حاشیه سود حداقلی تن میدهند؛ ریسکی بالا که گاهی حتی هزینه خواب پول یا نوسان ناگهانی نرخ ارز را جبران نمیکند. به این ترتیب، فروش قسطی نه از سر رغبت، بلکه به عنوان آخرین طناب نجات برای حفظ گردش کالا در بازار عمل میکند.
خطکش تورم و نرخ سود موثر؛ کدام خرید قسطی توجیه اقتصادی دارد؟
برای قضاوت درباره سود یا زیان یک معامله اعتباری، نگاهکردن به فاصله خام قیمت نقد تا قسط کافی نیست؛ معیار تعیینکننده، سنجش «نرخ سود موثر» سالانه با نرخ تورم حاکم بر بازار است.
۱. بازار خودرو؛ پیشتازی نرخ تورم از سود بازپرداخت
در معاملهای فرضی برای یک خودرو اقتصادی مانند ساینا، خریدار ممکن است با پرداخت اولیه حدود ۸۸۰ میلیون تومان و بازپرداخت ۴۸ ماهه، در نهایت مبلغی نزدیک به دو میلیارد و ۴۶۰ میلیون تومان تسویه کند. هرچند عدد نهایی شوکهکننده به نظر میرسد، اما محاسبات نشان میدهد نرخ سود موثر این شیوه حدود ۷۱ درصد تمام میشود. زمانی که تورم فراتر از این ارقام حرکت میکند، ارزش دلاری و بازاری خودرو از شتاب اقساط جلو میزند و معامله به نفع خریدار متمایل است.
۲. پلتفرمهای لندتک و خرید اعتباری (BNPL)
سرویسهای خرید اعتباری خرد (الان بخر، بعداً تسویه کن) با سازوکار بازپرداخت معمولاً ۴ ماهه، نرخ سود موثری در محدوده ۳۰ تا ۳۵ درصد ارائه میدهند که فاصله معناداری با تورم سالانه دارد. با این حال، شفاف نبودن هزینهها در برخی پلتفرمها مسئلهساز شده است؛ جایی که مشتری به امید کارمزد صفر وارد خرید میشود، اما در مراحل تسویه با هزینههای بالاسری و کارمزد تراکنش مواجه میگردد. البته در مجموع این ابزارها برای مایحتاج ضروری همچنان اقتصادیترین گزینه دمدست بهشمار میروند.
از ربعسکه تا موبایل؛ هزینه خواب زمان در بازارهای پرتلاطم
محاسبات در بازارهای دیگر ارقام پیچیدهتری را پیش روی خریدار میگذارد:
- طلا و سکه: برای خرید قسطی ربعسکه از مسیرهای آنلاین با بازپرداخت دو ساله، نرخ سود موثر در کانال ۴۵ درصد برآورد میشود که توجیه خود را از چشمانداز صعودی طلا میگیرد. در مقابل، خرید قسطی طلای زینتی با دورههای بازپرداخت کوتاه ۵ ماهه، نرخ سود موثر را تا مرز ۹۵ درصد بالا میبرد و با احتساب اجرت ساخت، حاشیه امن سود را بسیار باریک میکند.
- لوازم خانگی: بازپرداختهای ۵ ماهه روی کالاهای ۶۰ تا ۷۰ میلیون تومانی با نرخهای سود موثر بالای ۹۰ درصد عرضه میشود؛ نرخی که ریسک نوسان قیمتی را برای فروشنده جبران میکند و خریدار را زیر بار اقساط فشرده میبرد.
- بازار پرنوسان تلفن همراه: در این بازار وضعیت تندتر است. خرید یک مدل میانرده با بازپرداخت ۵ ماهه و پیشپرداخت ۵۰ درصدی، میتواند به نرخ سود موثر سالانه نجومی (فراتر از ۲۰۰ درصد) منجر شود. خریدار در این بخش دیگر سود بانکی متعارف نمیپردازد؛ بلکه هزینه تثبیت قیمت یک کالای صددرصد وابسته به دلار را پرداخت میکند تا مبادا چند ماه دیگر با قیمتهای غیرقابل دسترس مواجه شود.
درآمد آینده در مسلخ گرانی امروز؛ قسط راه نجات است یا مسکن موقت؟
وقتی آینده اقتصادی مبهم و پیشبینیناپذیر باشد، انتظار رشد قیمتها مستقیماً در کارمزد تسهیلات و سود معاملات مدتدار تخلیه میشود. در واقع خرید قسطی در چنین مختصاتی، تنها یک تکنیک پرداخت نیست؛ سازوکاری برای پیشخور کردن دسترنج ماههای نیامده است تا خانوادهها از نیازهای حیاتی امروز جا نمانند.
تورم در گذر زمان بار ریالی اقساط ثابت را سبک میکند، اما فقط زمانی میتوان این راهکار را تصمیمی عقلانی دانست که رشد ارزش کالای خریداریشده، بار سنگین کارمزدها را مهار کند. در غیر این صورت، وابستگی مفرط به خریدهای اعتباری، زنجیرهای از بدهیهای پیدرپی میسازد که قدرت مانور مالی مصرفکننده را برای همیشه فلج خواهد کرد.