
تله سیاه وامفروشی؛ وقتی برای ۵۰۰ میلیون، ۶۰۰ میلیون پس میدهید!
هشدار بانک مرکزی درباره پیامکهای وامفروشی؛ دلالان چطور با وعده وام فوری بدون ضامن و دریافت سودهای ۱۰۰ درصدی، جیب متقاضیان درمانده را خالی میکنند؟
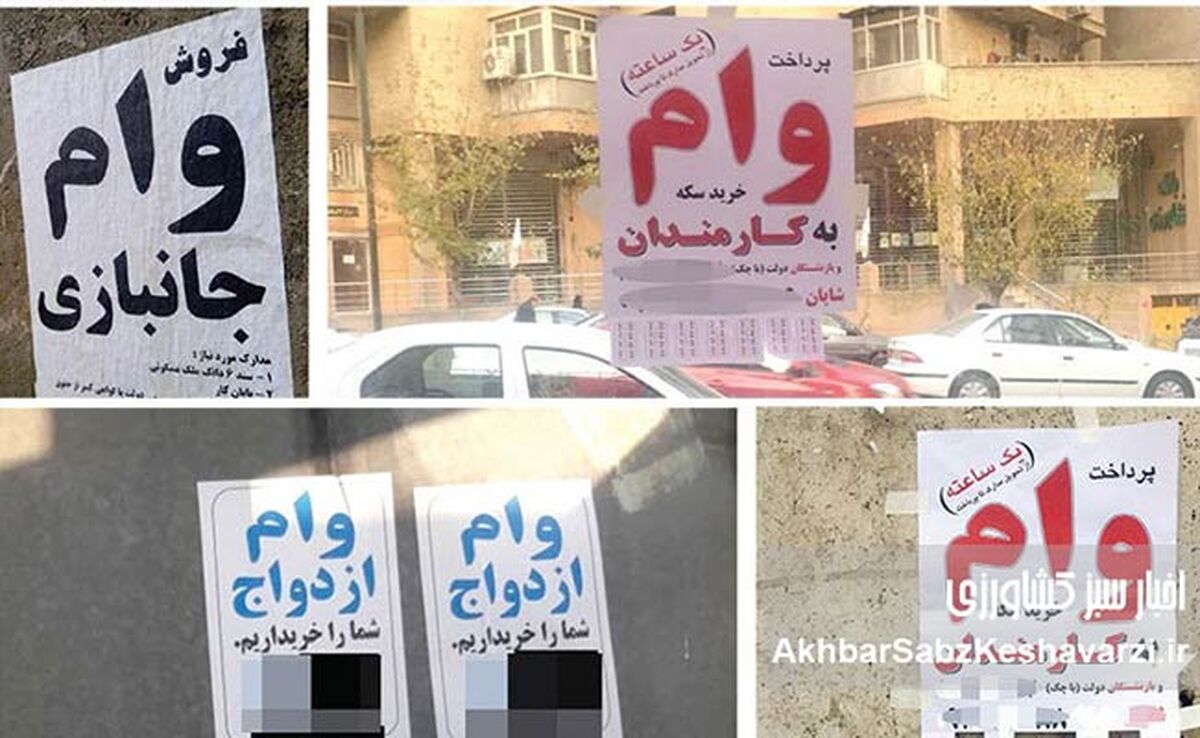
پشت پرده پیامکهایی که هر روز با عناوین «وام فوری بدون ضامن» و «تأمین نقدینگی یکروزه» برای میلیونها شهروند ارسال میشوند، واقعیتی تلخ پنهان شده است؛ بازاری خاکستری که از استیصال مستأجران، بیماران نیازمند درمان و کاسبان خرد تغذیه میکند. در حالی که قفل اعتبارات خرد در شعب بانکی محکمتر از همیشه بسته شده، شبکه غیررسمی وامفروشی شکل گرفته است؛ ساختاری که در آن وامگیرنده برای دریافت ۲۷۰ میلیون تومان نقدینگی، ناچار به بازپرداخت ۶۰۰ میلیون تومانی میشود و در مواردی دیگر، اصل اندکسرمایه خود را در طرحهایی شبیه به کلاهبرداریهای پانزی میبازد.
حالا با اوجگیری این شیوه کلاهبرداریها، بانک مرکزی رسماً وارد میدان شده و با ارسال اولتیماتوم به اپراتورهای تلفن همراه و نهادهای نظارتی، نسبت به عواقب مالی سنگین اعتماد به دلالان هشدار داده است.
هشدار بانک مرکزی به خریداران وام: مسئولیت متضرران با خودشان است
مریم آقایی، مدیر روابط عمومی بانک مرکزی، در گفتوگو با «هفتصبح» با اشاره به مخاطرات جدی این آگهیهای فریبنده تأکید کرد که متقاضیان نباید فریب تبلیغات فضای مجازی و پیامکهای ناشناس را بخورند: «تبلیغات فریبنده وامفروشی باعث سردرگمی مردم میشود؛ تماس میگیرند، وارد فرآیندی غیرقانونی میشوند و در نهایت با ضرر و زیان سنگین روبهرو خواهند شد و ادعا میکنند بیخبر بودهاند. مردم باید بدانند تأمین تسهیلات فقط از مسیر بانکها و مؤسسات اعتباری مجاز ممکن است. اگر فردی از طریق شمارههای پیامکی و دلالان اقدام کند و متضرر شود، مسئولیت حقوقی و مالی آن مستقیماً با خودش خواهد بود.»
آقایی از ورود مستقیم حوزه نظارت بانک مرکزی به بسترهای انتشار این آگهیها خبر داد و افزود:
«معاونت نظارت بانک مرکزی با مدیران عامل سه اپراتور اصلی (همراه اول، ایرانسل و رایتل) مکاتبه رسمی کرده تا سرشمارههای پیامک انبوه (CPها) که بستر تبلیغ وامفروشی شدهاند، مهار و مسدود شوند. طبق آییننامه نظارت بر تبلیغات، هرگونه اطلاعرسانی در زمینه امور پولی و بانکی صرفاً در انحصار خود بانکهاست و اشخاص ناشناس حق مداخله در این فضا را ندارند. علاوه بر این، مکاتبات با پلیس فتا و سازمان تنظیم مقررات و ارتباطات رادیویی نیز نهایی شده تا برخورد انتظامی و قضایی با سرشبکهها دنبال شود.»
کالبدشکافی بازار دلالان؛ ریاضیات عجیب یک وام ۵۰۰ میلیون تومانی
بررسیهای میدانی نشان میدهد فعالان غیررسمی بازار تسهیلات به دو شیوه عمده کار میکنند:
۱. تله پیشدریافت و الگوی پانزی
در سناریوی اول که رنگوبوی کلاهبرداری محض دارد، دلالان از متقاضی میخواهند مبلغی را به عنوان «کارکرد حساب» یا سپرده امانی ۳ تا ۶ ماه در صندوق شرکت بگذارد تا امتیاز وام کمبهره برای او ثبت شود. در ماههای نخست، با پول واریزی نفرات جدید، به چند متقاضی وام داده میشود تا فضای اعتمادسازی شکل بگیرد. پس از تجمیع سپردههای کلان، شرکت ناگهان تخلیه میشود، خطوط تماس از کار میافتند و فرد میماند و دارایی از دست رفتهای که برای گرفتن وام حراج کرده بود.
۲. فروش تسهیلات کالا به دو برابر قیمت واقعی
در شیوه دوم، شرکتهایی که ادعای قانونی بودن دارند—مانند نمونههایی مثل «اطلس وام»—بهعنوان رابط صوری ظاهر میشوند. پیگیری سازوکار پرداخت تسهیلات از یکی از همین شرکتها ابعاد عجیبی را آشکار میکند:
- مبلغ اسمی وام خرید کالا: ۵۰۰ میلیون تومان
- پول نقد پرداختی به متقاضی: ۲۷۰ تا ۲۸۰ میلیون تومان
- اقساط بازپرداخت: ماهانه ۲۵ میلیون تومان طی دو سال (مجموعاً ۶۰۰ میلیون تومان)
- هزینه واسطهگری و کمیسیون: حدود ۳۳۰ میلیون تومان
در این الگو، متقاضی در عمل کمتر از ۳۰۰ میلیون تومان وجه نقد به دست میآورد، اما در پایان ۲۴ ماه، ۶۰۰ میلیون تومان به بانک تسویه میکند. یعنی نرخ بازپرداخت موثر به بیش از ۱۰۰ درصد مبلغ دریافتی میرسد؛ هزینهای کمرشکن که دلالان بخش عمدهاش را پیش از واریز به عنوان کارمزد پرونده و هماهنگی ضامن برمیدارند.
چرا متقاضیان ناچار به پناه بردن به بازار سیاه وام میشوند؟
سوال اصلی اینجاست: چرا شهروندان با علم به این ارقام سنگین، تن به معامله با واسطهها میدهند؟ ریشه این تمایل را باید در دستاندازهای فلجکننده شبکه رسمی بانکی جستوجو کرد:
- فشار زمان در برابر دیوانسالاری بانکی: متقاضی که برای تأمین پول پیشخانه یا هزینههای جراحی اورژانسی تنها چند روز فرصت دارد، توانایی انتظار در صفهای چندماهه تأمین اعتبار شعب را ندارد.
- بنبست معرفی ضامن معتبر: در ساختار سنتی بانکها، حتی دریافت وامهای خرد ۵۰ میلیون تومانی نیازمند یک تا دو ضامن رسمی و کسر از حقوق است. واسطهها با فروش معرفینامه ضامن صوری (با تعرفه ۵ تا ۳۰ میلیون تومان) این گره اداری را برای متقاضی دور میزنند.
- ناکارآمدی سامانه اعتبارسنجی: با وجود وعدههای مکرر درباره وثیقهگذاری سهام عدالت، یارانه یا داراییهای خرد، شعب بانکی همچنان بدون چک، سفته سنگین و مسدودسازی بخشی از اصل وام، پروندهای را تشکیل نمیدهند.
- عقبنشینی بانکها از تسهیلات خرد: از نگاه تجاری، پردازش پروندههای کوچک برای بانکها هزینهبر و پرریسک ارزیابی میشود؛ در نتیجه بخش عمده منابع به سمت متقاضیان کلان هدایت شده و متقاضی خرد عملاً از گردونه رسمی خارج میشود.
ضرورت تغییر شیوه نظارت؛ مسدودسازی پیامکها کافی نیست
مسدود کردن خطوط پیامکی و مکاتبه با اپراتورها گامی بازدارنده در کوتاهمدت است، اما تا زمانی که «نیاز نقدینگی خرد خانوار» با سد ضامن کارمند و بوروکراسی سنگین روبهرو باشد، تقاضا از کانالهای زیرزمینی دیگری سر برمیآورد.
اگر نظام اعتبارسنجی ملی بر مبنای تراکنشهای شفاف و خوشحسابی مالی جایگزین الگوهای سختگیرانه سنتی نشود، کسبوکار پرمنفعت وامفروشی همچنان از سفره نیازمندان ارتزاق خواهد کرد.