
از ۷ همت غرامت تا بیمه ۱۷ محصول؛ کارنامه علی درجانی در صندوق
از پرداخت ۷ همت غرامت در سال ۱۴۰۵ تا پیگیری بیمه فراگیر ۱۷ محصول؛ نگاهی تحلیلی به اقدامات و برنامههای علی درجانی در صندوق بیمه کشاورزی.
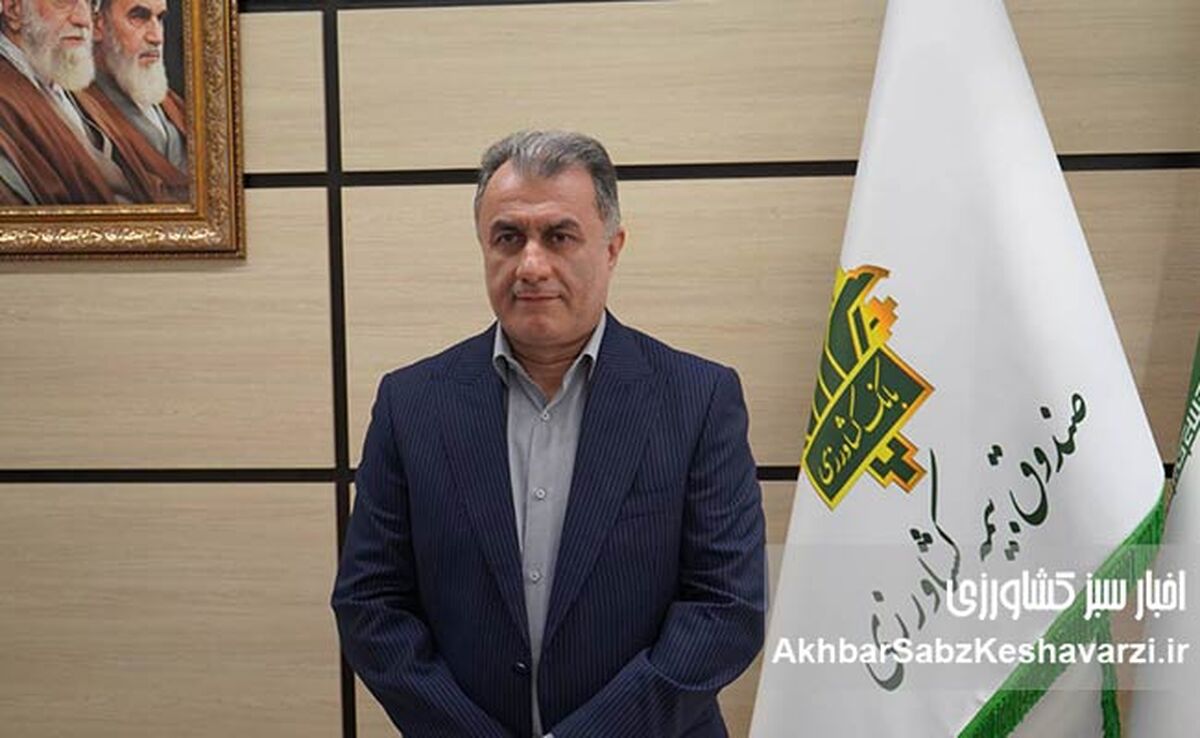
برای کشاورزی که محصولش را از دست داده، بیمه زمانی معنا پیدا میکند که غرامت بهموقع برسد و بتواند دوباره کشت کند. برای تولیدکنندهای که هنوز خسارت ندیده نیز بیمه باید پیش از حادثه، بخشی از تصمیمگیری اقتصادی او باشد. علی درجانی از زمان انتصاب به قائممقامی صندوق بیمه کشاورزی در شهریور ۱۴۰۵، بر همین دو سوی ماجرا تأکید کرده است: سرعت در رسیدگی به تعهدات و حرکت از جبران خسارت به مدیریت ریسک.
بیشتر بخوانید: پرداخت ۷ همت غرامت به کشاورزان؛ گامی بزرگ در جبران خسارت تولیدکنندگان بخش کشاورزی در سال ۱۴۰۵
گزارشهای منتشرشده از این دوره، مجموعهای از پرداخت غرامت، پیگیری بیمه فراگیر ۱۷ محصول، گفتوگو با کارکنان و تلاش برای تقویت هماهنگی استانی را نشان میدهد. در کنار این اقدامات، موضوعهایی مانند خوداتکایی مالی و ارزیابی هوشمند خسارت نیز در دستور کار اعلامی مدیریت صندوق قرار گرفتهاند. بررسی کارنامه درجانی، بیش از شمارش خبرها، به این پرسش برمیگردد که کدام بخش از این برنامهها به بهبود قابلاندازهگیری خدمات بیمهای برای بهرهبرداران خواهد رسید.
آغاز مسئولیت علی درجانی در صندوق بیمه کشاورزی
علی درجانی روز ۱۶ شهریور ۱۴۰۵ با حکم وزیر جهاد کشاورزی بهعنوان قائممقام مدیرعامل صندوق بیمه کشاورزی منصوب شد و در این سمت جای بهزاد باباخانی را گرفت. او پیش از حضور در صندوق، ریاست سازمان جهاد کشاورزی گیلان و مسئولیتهایی در نهادهای مرتبط با سرمایهگذاری، آموزش و توسعه بخش کشاورزی را در کارنامه داشت. این پیشینه برای صندوقی که هم با تصمیمهای ملی و هم با مسائل روزمره تولیدکنندگان در استانها سروکار دارد، پشتوانهای مدیریتی است.
درجانی در مراسم معارفه، بهجای معرفی یک برنامه کاملاً گسسته از گذشته، از ادامه طرحهای موفق دوره پیشین سخن گفت. همزمان سه اولویت را برجسته کرد: تقویت ساختار مدیریت ریسک، افزایش ضریب نفوذ بیمه و کاهش وابستگی مالی صندوق به تخصیصهای دولتی. اهمیت این موضع در آن است که مسائل بیمه کشاورزی تنها با فروش بیمهنامه یا پرداخت غرامت حل نمیشود؛ منابع مالی، اعتماد کشاورز و توان اجرایی استانها باید در کنار هم تقویت شوند.
بیشتر بخوانید: بیمه صرفاً ابزار جبران خسارت نیست؛ پیام مهمتری در دل دارد
پرداخت غرامت؛ بخشی که کشاورز اثر آن را میبیند
در ماههای اخیر، پرداخت خسارت یکی از پررنگترین موضوعهای گزارشهای صندوق بوده است. درجانی در یکی از گزارشهای ارائهشده، مجموع غرامت پرداختی به بهرهبرداران در زیربخشهای زراعت، باغبانی، دام و آبزیان را ۷ هزار میلیارد تومان از ابتدای سال ۱۴۰۵ تا زمان اعلام آن گزارش عنوان کرد. در گزارشی دیگر نیز از پرداخت بیش از ۴ هزار میلیارد تومان غرامت و استمرار واریزها سخن به میان آمد؛ از جمله پرداخت ۴۲۰ میلیارد تومان در یک هفته و ۵۰۰ میلیارد تومان در یک روز.
این ارقام را نباید با یکدیگر جمع زد یا تمام آنها را حاصل دوره مسئولیت درجانی دانست؛ رقم هفتهزار میلیارد تومانی از ابتدای سال محاسبه شده، در حالی که انتصاب او در شهریور انجام شده است. بااینحال، پیگیری پرداختهای مستمر در دوره حضور او اهمیت عملی دارد. برای تولیدکننده خسارتدیده، فاصله میان تأیید پرونده و دریافت پول میتواند تعیین کند که آیا سرمایه کافی برای فصل بعدی کشت خواهد داشت یا نه.
از اعلام رقم تا سنجش زمان پرداخت
پرداخت غرامت، بهتنهایی تصویری کامل از عملکرد صندوق نمیدهد. تعداد پروندههای تعیینتکلیفشده، حجم تعهدات باقیمانده و میانگین زمان رسیدگی نیز برای ارزیابی ضروریاند. درجانی از سازمانهای جهاد کشاورزی استانها خواسته است مستندات خسارت را سریعتر ارسال کنند و موضوع فعالسازی ستاد بیمه در استانها نیز مطرح شده است. اگر این هماهنگی به کوتاهشدن مسیر پرونده از مزرعه تا پرداخت منجر شود، کشاورز نتیجه آن را ملموستر از هر آمار کلان احساس خواهد کرد.
بیمه فراگیر ۱۷ محصول؛ آزمون گسترش پوشش
یکی از مهمترین پروندههای پیش روی صندوق در این دوره، اجرای بیمه فراگیر برای ۱۷ محصول کشاورزی است. طبق گزارشهای ارائهشده، پس از تجربه پوشش گندم آبی و دیم، ۱۵ محصول دیگر نیز به دامنه این طرح افزوده شدهاند. این گسترش، از نظر سیاستگذاری، تلاشی برای آن است که حمایت بیمهای به تعداد بیشتری از تولیدکنندگان محصولات مهم برسد و ریسک تولید صرفاً بر دوش کشاورز باقی نماند.
درجانی اجرای این طرح را موضوعی فراتر از صدور بیمهنامه میداند و بر آموزش، مشارکت مدیران استانی و ثبت دقیق اطلاعات تأکید کرده است. این تأکید به یک مسئله اجرایی برمیگردد: گسترش تعداد محصولات بدون داده معتبر درباره بهرهبردار، سطح زیر کشت و مشخصات تولید، میتواند ارزیابی خسارت و پرداخت عادلانه را دشوار کند. از همین رو، خوداظهاری دقیق کشاورزان و صحتسنجی اطلاعات در سامانه جامع بیمه کشاورزی، بخش مهمی از موفقیت بیمه فراگیر خواهد بود.
تجربه گندم چه چیزی به صندوق میگوید؟
بر اساس آمار نقلشده در گزارشهای ارائهشده، در سال زراعی پیش از دوره مورد بررسی، بیش از ۶٫۳ میلیون هکتار از اراضی گندم آبی و دیم تحت پوشش بیمه فراگیر قرار گرفت و حدود ۲ هزار میلیارد تومان غرامت به گندمکاران خسارتدیده پرداخت شد. این ارقام، سابقهای برای ارزیابی طرحهای جدید هستند، نه دستاوردی که بتوان آن را بهطور کامل به دوره قائممقامی درجانی نسبت داد. گزارشهای صندوق همچنین از پوشش رایگان گندم در چارچوب تکالیف قانونی خبر دادهاند؛ موضوعی که باید از شرایط بیمه سایر محصولات تفکیک شود.
درس تجربه گندم روشن است: گستردگی پوشش، تازه آغاز کار است. پایداری طرح به این بستگی دارد که منابع پرداخت خسارت پیشبینی شود، دادههای تولید قابلاتکا باشند و کشاورز بداند در صورت وقوع حادثه، چه میزان غرامت و در چه زمانی دریافت میکند. برای ۱۵ محصول تازهافزودهشده نیز کیفیت اجرا به اندازه وسعت پوشش اهمیت دارد. هرچه این جزئیات شفافتر به بهرهبرداران اعلام شود، امکان شکلگیری اعتماد به بیمه فراگیر بیشتر خواهد بود.
از بیمهنامه پایه تا پوشش هزینه تولید
در کنار گسترش تعداد محصولات، گزارشهای صندوق از طراحی پوششها در سه سطح پایه، اختیاری و ارتقایی حکایت دارد. هدف از این تفکیک آن است که تولیدکننده متناسب با توان مالی و میزان ریسک فعالیت خود، انتخابهای بیشتری داشته باشد. طبق اطلاعات ارائهشده، در مدل ارتقایی امکان پوشش تا سقف هزینه تولید مطرح شده است؛ بااینحال، میزان تعهد واقعی هر بیمهنامه به شرایط و تعرفههای مصوب آن وابسته خواهد بود.
این تغییر زمانی به افزایش ضریب نفوذ بیمه کمک میکند که تفاوت سطحها برای کشاورز روشن باشد. تولیدکننده باید پیش از پرداخت حق بیمه بداند چه خطرهایی تحت پوشش است، سهم او و دولت چقدر است و هنگام خسارت چه مدارکی لازم خواهد داشت. درجانی پایینبودن ضریب نفوذ بیمه را از چالشهای صندوق دانسته و آموزش، اطلاعرسانی و ارتقای کیفیت خدمات را راه پاسخ به آن معرفی کرده است. بنابراین، تنوع محصول بیمهای بدون توضیح ساده و خدمات قابلاعتماد، بهتنهایی کافی نخواهد بود.
بیمهای که پیش از خسارت کنار کشاورز باشد
شاید مشخصترین ایده درجانی درباره آینده صندوق، تغییر نقطه آغاز رابطه بیمهگر و کشاورز باشد. او تأکید کرده است که صندوق نباید فقط پس از وقوع حادثه برای ارزیابی و پرداخت خسارت وارد عمل شود؛ بلکه باید از زمان تصمیم تولیدکننده برای کشت، در کنار او حضور داشته باشد. در این نگاه، بیمه بخشی از مدیریت ریسک تولید است، نه صرفاً سازوکاری برای جبران بخشی از زیان در پایان فصل.
اجرای چنین رویکردی به ارتباط میان بیمه، آموزش و اطلاعات میدانی نیاز دارد. وقتی کشاورز پیش از کشت از خطرهای منطقه، نوع پوشش مناسب و حدود تعهد بیمه آگاه باشد، تصمیم اقتصادی دقیقتری میگیرد. صندوق نیز با شناخت بهتر الگوی تولید میتواند برای تعهدات خود برنامهریزی کند. البته تبدیل این ایده به خدمت روزمره، نیازمند ابزارهای اجرایی، نیروی آموزشدیده و شاخصهایی است که نشان دهند فعالیت پیشگیرانه تا چه حد به کاهش خسارت یا بهبود پوشش کمک کرده است.
فناوری ارزیابی خسارت؛ فرصت همراه با یک شرط مهم
در برنامههای اعلامشده صندوق، استفاده از فناوریهای نوین و پایشهای ماهوارهای برای بهبود ارزیابی خسارت جایگاه ویژهای دارد. چنین ابزارهایی میتوانند به شناسایی گستره آسیب و سرعتبخشیدن به بررسی پروندهها کمک کنند؛ بهویژه زمانی که حادثه، منطقه وسیعی را درگیر کرده باشد. درجانی نیز در توضیح رویکرد صندوق، از بهرهگیری همزمان از کارشناسی میدانی و فناوری برای دقیقتر و سریعترشدن پرداختها سخن گفته است.
بااینهمه، نباید برنامه هوشمندسازی را معادل تحقق کامل آن دانست. ارزش فناوری برای کشاورز زمانی آشکار میشود که نتیجه ارزیابی قابلفهم و قابلپیگیری باشد و در صورت اختلاف، امکان بررسی دوباره وجود داشته باشد. پیوند دادن دادههای ماهوارهای با بازدید میدانی و ثبت شفاف مراحل پرونده، میتواند به اعتماد بهرهبرداران کمک کند. معیار نهایی موفقیت نیز نه صرفاً بهکارگیری ابزار جدید، بلکه کاهش زمان رسیدگی همراه با حفظ دقت و انصاف است.
مدیریت مشارکتی از درون صندوق آغاز میشود
درجانی پس از انتصاب، سلسلهنشستهایی با کارکنان صندوق را برای شنیدن مسائل واحدها و شناخت ظرفیتهای اجرایی آغاز کرد. او این روش را «مدیریت مبتنی بر شناخت» توصیف کرده است: شنیدن بیواسطه نظر کارکنان، بررسی گرههای فرایندی و سپس تصمیمگیری درباره اصلاح آنها. در نهادی که نتیجه کار بخشهای مختلفش در یک پرونده خسارت به هم میرسد، ارتباط مدیریت با بدنه اجرایی میتواند بر کیفیت خدمت اثر بگذارد.
این رویکرد البته با تعداد نشستها سنجیده نمیشود. اگر مسئلهای که کارشناس استانی یا کارمند واحد اجرایی مطرح میکند به اصلاح دستورالعمل، رفع مانع اداری یا پاسخ روشن مدیریتی منتهی شود، گفتوگو به نتیجه رسیده است. توجه درجانی به ادامه برنامههای موفق گذشته نیز از همین منظر قابل بررسی است: صندوق برای بهبود خدمات، هم به اصلاح نیاز دارد و هم به حفظ تجربههایی که پیشتر کارآمد بودهاند.
استانها و گفتوگوی مستقیم با تولیدکنندگان
بخش مهمی از اجرای برنامههای بیمه کشاورزی خارج از ساختمان مرکزی صندوق اتفاق میافتد. تشکیل پرونده، ثبت اطلاعات بهرهبردار، بررسی خسارت و پاسخ به پرسشهای تولیدکننده به همکاری کارگزاریها، سازمانهای جهاد کشاورزی استانها و دیگر بخشهای مرتبط وابسته است. تأکید درجانی بر ارسال سریع مستندات خسارت و فعالبودن سازوکار بیمه در استانها، نشان میدهد که سرعت پرداخت، فقط تصمیمی در سطح ستاد نیست؛ زنجیره اجرا نیز باید هماهنگ کار کند.
حضور صندوق در ششمین نمایشگاه توانمندیهای روستایی و عشایری، که از ۱۶ مهر ۱۴۰۵ در تهران برگزار شد، وجه دیگری از همین ارتباط بود. درجانی در این رویداد بر معرفی پوششها، ترویج فرهنگ بیمه و شنیدن مستقیم نیازهای کشاورزان، دامداران و عشایر تأکید کرد. دیدار او با مدیرعامل صندوق رفاه و تأمین آتیه بانک کشاورزی نیز در چارچوب بررسی زمینههای همکاری میان دو مجموعه انجام شد. ارزش این تعاملها به پیگیری نتیجه آنها پس از پایان نشست و نمایشگاه وابسته است.
خوداتکایی مالی؛ هدفی که به منابع پایدار نیاز دارد
درجانی از آغاز مسئولیت، کاهش وابستگی صندوق به تخصیص بودجه دولتی را یکی از اولویتها اعلام کرده است. استدلال این رویکرد روشن است: صندوقی که باید در برابر رخدادهای پرهزینه اقلیمی پاسخگو باشد، برای پرداخت بهموقع تعهدات به منابع قابلپیشبینی نیاز دارد. او مشارکت بهرهبرداران و تشکلها و استفاده از شیوههای نوین تأمین مالی را از مسیرهای تقویت منابع دانسته، اما همزمان بر تداوم حمایتهای قانونی و مقرراتی دولت تأکید کرده است.
این دو هدف باید با دقت متوازن شوند. افزایش سهم مشارکت تولیدکننده، اگر بدون توجه به توان مالی او باشد، ممکن است به کاهش استقبال از بیمه بینجامد؛ وابستگی کامل به منابع دولتی نیز میتواند زمان پرداخت را به زمان تخصیص بودجه گره بزند. در مجمع عمومی صندوق، تقویت توانگری مالی و تسریع در پرداخت غرامت از محورهای مطرحشده بود. سنجش پیشرفت در این زمینه به انتشار منظم اطلاعاتی مانند منابع، تعهدات و وضعیت پرداختها نیاز دارد.
کارنامهای در میانه اجرا
کارنامه علی درجانی از شهریور ۱۴۰۵ تا زمان تنظیم این گزارش، ترکیبی از پیگیری پرداخت غرامت، همراهی با اجرای بیمه فراگیر ۱۷ محصول، طرح رویکرد پیشگیرانه و تلاش برای تقویت هماهنگی درونسازمانی و استانی است. پرداختهای اعلامشده و توسعه پوشش بیمهای برای تولیدکننده اهمیت دارند، اما برای ارزیابی دقیق سهم دوره مدیریتی او باید آمار سالانه صندوق را از اقدامات پس از انتصاب تفکیک کرد.
آزمون اصلی این برنامهها در فصلهای زراعی پیش رو خواهد بود: آیا کشاورزان بیشتری با آگاهی بیمه میشوند؟ آیا پرونده خسارت سریعتر و شفافتر به نتیجه میرسد؟ و آیا صندوق میتواند همزمان با گسترش تعهدات، توان مالی خود را حفظ کند؟ پاسخ مستند به این پرسشها نشان خواهد داد که تغییر نگاه از «پرداخت پس از خسارت» به «همراهی از پیش از کشت» تا چه اندازه در مزرعه و معیشت تولیدکننده اثر گذاشته است.